 中文
 English
 Español
 Francés
 Русский
 Português
 العربية
 Italiano
 한국인
 Melayu
 ไทย
 Việt
 bahasa Indonesia
 қазақ
 Nederlands
 Ελληνικά
 Magyar
 čeština
 Suomalainen
 Filipino
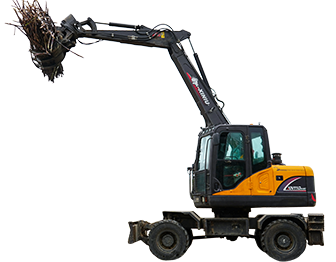
Finanzierung eines Radbaggers: Kredit vs. Leasing vs. Miete
Geprüft von Justin, Produktingenieur · Basierend auf offiziellen Werksspezifikationen und Branchenberichten, August 2026
TL;DR:Die effektiven Jahreszinsen für Kredite liegen zwischen 5 % für gute Bonität und fast 29 % für schwache Bonität. Leasing senkt die monatlichen Raten, verzichtet jedoch auf Eigentum. Die richtige Wahl hängt davon ab, wie lange Sie die Maschine behalten werden.
Die meisten Bauunternehmer, die einen Radbagger kaufen, zahlen nicht bar, und die gewählte Finanzierungsstruktur beeinflusst die tatsächlichen Kosten der Maschine genauso stark wie der ausgehandelte Kaufpreis. Wer die Optionen versteht, bevor er mit einem Kreditgeber spricht, ist in einer stärkeren Position, als einfach hineinzugehen und das Erstbeste zu akzeptieren.
Drei Möglichkeiten, die Maschine zu erwerben, und wie sie sich tatsächlich unterscheiden
Gerätekredit
Eine unkomplizierte Regelung: Ein Kreditgeber stellt die Mittel für den Kauf der Maschine bereit, der Käufer besitzt sie ab dem ersten Tag, und die Maschine selbst dient in der Regel als Sicherheit. Die meisten Ausrüstungskredite decken 80 bis 100 Prozent des Kaufpreises ab, sodass ein Käufer mit guter Bonität möglicherweise kaum oder gar keine Anzahlung leisten muss.
Ausrüstungsleasing
Ein Leasingvertrag ermöglicht die Nutzung der Maschine, ohne sie direkt zu besitzen, mit monatlichen Zahlungen über eine feste Laufzeit. Am Ende stehen in der Regel die Optionen, die Maschine zurückzugeben, den Leasingvertrag zu verlängern oder sie zum Restwert zu kaufen. Leasingverträge bieten in der Regel niedrigere monatliche Zahlungen als ein Kredit für dieselbe Maschine, da der Käufer nicht für den vollständigen Besitz zahlt.
Vermietung
Keinerlei Finanzierungsverpflichtung, dafür deutlich höhere Kosten pro tatsächlichem Nutzungstag. Die Miete eignet sich für kurzfristige Bedarfe, zum Testen eines Maschinentyps vor einer Entscheidung oder für wirklich einmalige Projekte, bei denen ein dauerhafter Besitz keinen Sinn ergibt.
Wie die Zahlen im Jahr 2026 tatsächlich aussehen
Die Zinssätze für Baumaschinenkredite liegen bei traditionellen Kreditgebern für gut qualifizierte Kreditnehmer in der Regel zwischen 6,5 und 11 Prozent effektivem Jahreszins, wobei Baumaschinen durchweg zu den günstigeren Kategorien zählen, da Kreditgeber sie als starke Sicherheit mit verlässlichem Wiederverkaufswert betrachten, so Daten zu Kreditzinsen für Maschinen im Jahr 2026 nach Branche. Kreditnehmer mit schwächerer Bonität zahlen deutlich mehr: Beispielhafte Szenarien für 2026 bei einem Kredit von 50.000 US-Dollar zeigen etwa 1.014 US-Dollar pro Monat bei 8 Prozent effektivem Jahreszins für ausgezeichnete Bonität, steigend auf rund 1.468 US-Dollar pro Monat bei 25 Prozent effektivem Jahreszins für schwächere Bonität – eine Differenz von fast 27.000 US-Dollar an Gesamtzinsen über die Laufzeit des Kredits, so die Analyse der Finanzierungszinsen für Maschinen 2026.
Einige Hersteller haben bis in Teile des Jahres 2026 für berechtigte Neumaschinen eine 0-Prozent-Finanzierung für bis zu 60 Monate angeboten, wobei diese Aktionen in der Regel marken- und modellspezifisch sind und nicht universell in der gesamten Kategorie der Kompaktgeräte verfügbar sind. Daher lohnt es sich, die aktuellen Aktionskonditionen direkt mit dem jeweiligen Hersteller oder Händler zu bestätigen, der an einem bestimmten Kauf beteiligt ist.
Fünf Fragen, die bestimmen, welche Struktur passt
Wie lange planen Sie realistisch, diese spezifische Maschine zu behalten?
Ist es wertvoller, Bargeld für Löhne, Materialien und anderes Betriebskapital zu erhalten, als das Anlagevermögen direkt zu besitzen?
Wie ist Ihr aktuelles Kreditprofil und wie wirkt sich dies auf die tatsächlich für Sie verfügbaren Zinssätze aus?
Plant Ihr Unternehmen, innerhalb der nächsten Jahre auf eine größere oder andere Maschine aufzurüsten?
Würde die monatliche Zahlung bequem durch die Einnahmen gedeckt, die die Maschine selbst generiert?
Ein Käufer, der eine Maschine für ihre gesamte Nutzungsdauer behalten möchte, über ausreichende Barreserven und eine solide Bonität verfügt, kommt oft besser weg, wenn er finanziert oder bar bezahlt. Ein Käufer, der innerhalb weniger Jahre aufrüsten möchte oder niedrigere monatliche Zahlungen gegenüber dem späteren Eigentum priorisiert, findet Leasing oft als die strukturell bessere Lösung.
Die tatsächliche Mathematik hinter Mieten versus langfristigem Kaufen
Mieten fühlt sich wie die Option mit der geringsten Bindung an, aber der Gesamtkostenvergleich ändert sich erheblich mit der Nutzungshäufigkeit. Häufige, regelmäßige Nutzung summiert tägliche Mietgebühren zu einem Gesamtbetrag, der den Kaufpreis einer vergleichbaren Maschine bereits innerhalb weniger Jahre übersteigen kann – ein Grund, warum Mietausgaben über gelegentliche oder saisonale Nutzung hinaus tendenziell Eigentum begünstigen, sobald die Mathematik tatsächlich durchgerechnet wird. Dieser Vergleich dreht sich bei wirklich gelegentlicher Nutzung in die andere Richtung, da die bindungsfreie Struktur des Mietens vermeidet, für eine Maschine zu zahlen, die sonst die meiste Zeit des Jahres ungenutzt herumstehen würde.
Was Kreditgeber tatsächlich prüfen, bevor sie eine Genehmigung erteilen
Über die Mindestanforderung an die Kreditwürdigkeit hinaus verlangen Kreditgeber in der Regel zwei bis drei Jahre Geschäftssteuererklärungen, aktuelle Kontoauszüge, einen Versicherungsnachweis und ein formelles Angebot des Gerätehändlers, das genau angibt, was finanziert wird und zu welchem Betrag, so die branchenüblichen Finanzierungsrichtlinien für Auftragnehmer und Gerätekäufer. Ein neueres Unternehmen ohne diese Historie ist nicht automatisch ausgeschlossen, sollte jedoch mit einer genaueren Prüfung der Branchenerfahrung und einer klareren Erklärung rechnen, wie die Maschine Einnahmen generieren wird.
Die Realität der Kreditwürdigkeit, ohne Beschönigung
Ein Kredit-Score von 680 oder höher ermöglicht in der Regel angemessene Zinssätze, wobei 720+ Zugang zu den besten verfügbaren Konditionen bietet. Werte unter 620 können in vielen Fällen dennoch qualifizieren, aber erwarten Sie eine höhere Anzahlung, kürzere Laufzeiten und deutlich höhere Zinssätze, die manchmal in den Bereich von über 25 % effektivem Jahreszins gehen. Das ist kein Grund, eine Finanzierung mit schwächerer Bonität zu vermeiden, aber ein Grund, die tatsächlichen Zahlen durchzurechnen, bevor man annimmt, dass eine Finanzierung automatisch günstiger ist als Mieten oder der Kaufaufschub zur Verbesserung der Bonität.
Eine steuerliche Überlegung, die es wert ist, zu kennen
In den Vereinigten Staaten erlaubt Abschnitt 179 des Steuergesetzbuchs Unternehmen, den vollen Kaufpreis für qualifizierte Ausrüstung, die im Steuerjahr in Betrieb genommen wird, abzuschreiben, selbst wenn die Ausrüstung finanziert und nicht bar bezahlt wird, gemäß IRS-Leitlinien, auf die in mehreren Quellen zur Ausrüstungsfinanzierung 2026 Bezug genommen wird. Für viele Auftragnehmer reduziert dieser Abzug die tatsächlichen Nachsteuerkosten der Finanzierung neuer Ausrüstung erheblich, obwohl die Berechtigung und die Grenzen je nach Jahr und Geschäftssituation variieren, und dies keinen Ersatz für die Beratung durch einen qualifizierten Buchhalter darstellt, der mit Ihrer spezifischen Steuersituation vertraut ist.
Finanzierung gebrauchter Ausrüstung: Was sich ändert
Die Finanzierung eines gebrauchten Radbaggers funktioniert im Allgemeinen genauso wie die Finanzierung eines neuen, mit zwei durchgängigen Unterschieden: Die Zinssätze liegen in der Regel 1 bis 2 Prozent höher als bei der Finanzierung neuer Geräte, und die Kreditlaufzeiten sind kürzer, oft auf etwa 60 Monate begrenzt, verglichen mit bis zu 84 Monaten, die bei manchen Krediten für neue Geräte möglich sind. Dies sollte neben dem reinen Preisunterschied der Maschine in die Kaufentscheidung zwischen gebraucht und neu einfließen, da die Finanzierungskonditionen selbst den Gesamtkostenvergleich verschieben.
Internationale und grenzüberschreitende Finanzierungsaspekte
Ein Käufer, der einen Radbagger direkt von einem ausländischen Hersteller bezieht, steht vor einer Finanzierungslandschaft, die sich etwas von inländischen Gerätekrediten unterscheidet. Akkreditive und Handelsfinanzierungsvereinbarungen werden häufig genutzt, um die Lücke zwischen standardmäßigen Gerätekreditstrukturen und der Beschaffung im Ausland zu schließen, so die Berichterstattung über Gerätefinanzierung für 2026, die sich speziell mit internationaler Beschaffung befasst. Eine inländische Bank oder ein Gerätekreditgeber verfügt möglicherweise nur über begrenzte Erfahrung mit der Finanzierung eines direkten Auslandskaufs, weshalb es sich lohnt, dieses spezifische Szenario frühzeitig mit einem Kreditgeber zu besprechen, anstatt anzunehmen, dass standardmäßige inländische Gerätekreditbedingungen automatisch auf eine internationale Transaktion anwendbar sind.
Bestätigen Sie die aktuellen Bedingungen direkt, bevor Sie sich festlegen
Die Finanzierungskonditionen, Sonderangebote und Anforderungen der Kreditgeber ändern sich häufig und variieren je nach Region, Kreditgeber und Käuferprofil. Bestätigen Sie aktuelle Finanzierungsmöglichkeiten und etwaige verfügbare Aktionskonditionen direkt mit Rhinoceros oder Ihrem ausgewählten Händler und Kreditgeber, bevor Sie einen Kauf abschließen, da die Zahlen in diesem Artikel allgemeine Marktbedingungen für 2026 widerspiegeln und kein konkretes Angebot für eine einzelne Transaktion darstellen.
Warum Finanzierung oft besser ist als Barzahlung, selbst wenn Bargeld verfügbar ist
Ein Auftragnehmer, der 35.000 $ zur Verfügung hat, um eine Maschine direkt zu kaufen, besitzt zwar einen vollständig bezahlten Vermögenswert, hat aber auch 35.000 $ weniger für die Abgabe von Angeboten für neue Projekte, die Deckung der Lohnkosten in einem schwachen Monat oder die Bewältigung einer unerwarteten Reparatur an anderer Stelle im Fuhrpark, so Leitfaden zur Finanzierung von Baumaschinen 2026. Die Finanzierung desselben Kaufs über mehrere Jahre mit einer bescheidenen Anzahlung hält das Bargeld im Unternehmen, während die Maschine selbst Einnahmen für ihre eigenen Zahlungen generiert. Das Volumen der Gerätefinanzierung in der gesamten Branche ist bis Anfang 2026 deutlich gestiegen, ein Zeichen dafür, dass immer mehr Auftragnehmer Betriebskapital erhalten möchten, anstatt bar zu bezahlen, selbst wenn sie es technisch könnten, so Daten der Equipment Leasing and Finance Association, auf die in der „Analyse des Baggerfinanzierungsmarktes 2026.
Dies ist keine universelle Regel. Ein Auftragnehmer mit erheblichen Barreserven und keinem kurzfristigen Bedarf an diesem Kapital an anderer Stelle kann immer noch besser dastehen, wenn er bar bezahlt und Zinsen vollständig vermeidet. Der Punkt ist nicht, dass eine Finanzierung immer richtig ist, sondern dass Barzahlung nicht automatisch der finanziell klügere Schritt ist, nur weil sie Zinszahlungen vermeidet.
Wie Unternehmensalter und -historie die tatsächlich verfügbaren Optionen beeinflussen
Die Finanzierungsmöglichkeiten unterscheiden sich erheblich je nachdem, in welcher Phase ihres Lebenszyklus sich ein Unternehmen befindet. Ein etabliertes Unternehmen mit zwei oder mehr Jahren konstantem Umsatz und solider Bonität hat in der Regel Zugang zu längeren Laufzeiten, niedrigeren Anzahlungen und einer schnelleren Genehmigung. Ein neueres Unternehmen oder ein erstmaliger Eigentümer-Betreiber kann dennoch eine Genehmigung erhalten, aber die Kreditgeber prüfen die Branchenerfahrung genauer – selbst frühere Arbeit als 1099-Auftragnehmer zählt – und eine klare Erklärung, wie die Maschine Einnahmen generieren wird, ist bei einer dünneren Kreditakte wichtiger. Wenn man mit Kontoauszügen und einem konkreten Umsatzplan kommt, anstatt mit der allgemeinen Absicht, „sie für Aufträge zu nutzen“, verbessert dies die Genehmigungschancen für ein neueres Unternehmen messbar.
Mehrere Geräte in einem Finanzierungspaket bündeln
Ein Auftragnehmer, der einen Radbagger zusammen mit anderen Geräten, einem Anhänger, einem Anbaupaket oder einer zweiten Maschine kauft, kann oft mehrere Käufe zu einem einzigen Leasing- oder Darlehenspaket bündeln, anstatt jedes einzeln zu finanzieren. Dies kann die monatliche Budgetplanung auf eine vorhersehbare Zahlung anstelle mehrerer vereinfachen, auch wenn es sich lohnt zu prüfen, ob die Bündelung die Laufzeit für schneller an Wert verlierende Gegenstände wie Anbaugeräte nicht über deren realistische Nutzungsdauer hinaus verlängert, nur um sie an die Laufzeit der Hauptmaschine anzupassen.
Was ein formeller Finanzierungsantrag tatsächlich erfordert
Über die Bonitätsschwelle hinaus verlangt ein Kreditgeber bei der Bearbeitung eines Antrags auf Ausrüstungsfinanzierung in der Regel einen spezifischen, konsistenten Satz von Dokumenten, die im Voraus bereitstehen: aktuelle Geschäftsbankauszüge, die den durchschnittlichen Kontostand und Einzahlungsmuster zeigen, ein formelles Angebot oder eine Rechnung des Ausrüstungsverkäufers, die die genaue Maschine und den Preis angibt, ein Nachweis über die Betriebshaftpflichtversicherung und in vielen Fällen eine Gewerbelizenz, abhängig von der Unternehmensstruktur und dem Rechtsgebiet. Diese Dokumente vor der Antragstellung bereitzuhalten, anstatt sie reaktiv nach einer Aufforderung des Kreditgebers zusammenzutragen, beschleunigt in der Regel die Genehmigung und vermeidet Verzögerungen, die einen geplanten Kauf oder ein geplantes Projektstartdatum verschieben könnten.
Eine einfache Entscheidungsmethode
Wenn die Maschine während ihrer gesamten Nutzungsdauer für Sie arbeitet und Ihre Bonität angemessene Zinssätze unterstützt, führt eine Finanzierung oder Barzahlung in der Regel zu den geringsten Gesamtkosten. Wenn Sie innerhalb weniger Jahre ein Upgrade planen oder maximale Liquidität erhalten möchten, passen die niedrigeren Leasingraten und der integrierte Upgrade-Pfad oft besser, trotz der höheren Gesamtkosten über die Zeit. Wenn der Bedarf tatsächlich kurzfristig ist oder Sie noch prüfen, ob diese Maschinenklasse überhaupt zu Ihrer Arbeit passt, bleibt das Mieten der risikoärmste Einstiegspunkt, unabhängig von der späteren Finanzierungsentscheidung.
Häufig gestellte Fragen
Kann ich eine Gerätefinanzierung mit schlechter Bonität erhalten?
Oft ja, über spezialisierte Kreditgeber, allerdings mit einer höheren Anzahlung, typischerweise 20 bis 30 Prozent, und höheren Zinssätzen als ein Kreditnehmer mit guter Bonität erhalten würde.
Ist Leasing immer günstiger als ein Gerätedarlehen?
Monatliche Zahlungen sind bei einem Leasing in der Regel niedriger, aber die Gesamtkosten über die gesamte Laufzeit sind oft höher als bei einem Kredit, da ein Leasing nicht in gleicher Weise auf Eigentum abzielt wie Kreditzahlungen.
Brauche ich eine Anzahlung, um einen Radbagger zu finanzieren?
Nicht immer. Die Anforderungen an die Anzahlung liegen in der Regel zwischen 0 und 20 Prozent, abhängig vom Bonitätsprofil und dem Kreditgeber, wobei eine bessere Bonität in der Regel niedrigere Anzahlungsanforderungen ermöglicht.
Kann ein neues Unternehmen ohne Bonitätshistorie eine Ausrüstungsfinanzierung erhalten?
Manchmal, insbesondere wenn der Eigentümer einschlägige Branchenerfahrung hat, obwohl mit einer genaueren Prüfung und möglicherweise einer höheren Anzahlung zu rechnen ist als bei einem etablierten Unternehmen.
Sind Leasingzahlungen steuerlich absetzbar?
Oft vollständig als Betriebsausgabe absetzbar, während Kaufabzüge gemäß Section 179 anders funktionieren; konsultieren Sie einen qualifizierten Steuerberater für spezifische Ratschläge zu Ihrer Geschäftssituation.
Bietet Rhinoceros direkt Finanzierungen für den Kauf von Radbaggern an?
Bestätigen Sie die aktuellen Finanzierungs- und Zahlungsoptionen direkt mit Rhinoceros für Ihren spezifischen Kauf, da verfügbare Programme je nach Region variieren und sich im Laufe der Zeit ändern.
Finanzierungssätze, Konditionen und steuerliche Aspekte variieren je nach Kreditgeber, Region, Bonitätsprofil und aktuellen Marktbedingungen und ändern sich im Laufe der Zeit. Dieser Inhalt stellt allgemeine Informationen dar, keine Finanz- oder Steuerberatung; bestätigen Sie die aktuellen Konditionen mit Ihrem Kreditgeber und konsultieren Sie einen qualifizierten Steuerberater für auf Ihre Situation zugeschnittene Beratung.